Bước đầu tiên trên hành trình hiện thực hóa một ý tưởng kinh doanh luôn là việc lựa chọn một loại hình pháp lý phù hợp cho ý tưởng đó.
Tại Việt Nam, tùy thuộc vào quy mô vốn, số lượng nhân sự và định hướng phát triển lâu dài, các nhà sáng lập thường đứng trước hai lựa chọn phổ biến: Thành lập một mô hình gia đình nhỏ gọn – Hộ Kinh Doanh hoặc xây dựng một pháp nhân chính thức – Doanh Nghiệp.
Bài viết này của MGI sẽ So sánh hộ kinh doanh và doanh nghiệp một cách toàn diện dựa trên các quy định pháp lý mới nhất. Qua đó, bạn sẽ dễ dàng nhận diện rõ ưu nhược điểm của từng mô hình về nghĩa vụ thuế, trách nhiệm tài sản và khả năng huy động vốn để biết mô hình nào phù hợp cho dự án của mình.
Khái niệm và bản chất của Hộ kinh doanh
Khái niệm: Hiện nay không có quy định nào định nghĩa về hộ kinh doanh (HKD). Tuy nhiên, tại khoản 1 Điều 79 Nghị định 01/2021/NĐ-CP có quy định: “Hộ kinh doanh do một cá nhân hoặc các thành viên hộ gia đình đăng ký thành lập và chịu trách nhiệm bằng toàn bộ tài sản của mình đối với hoạt động kinh doanh của hộ”.
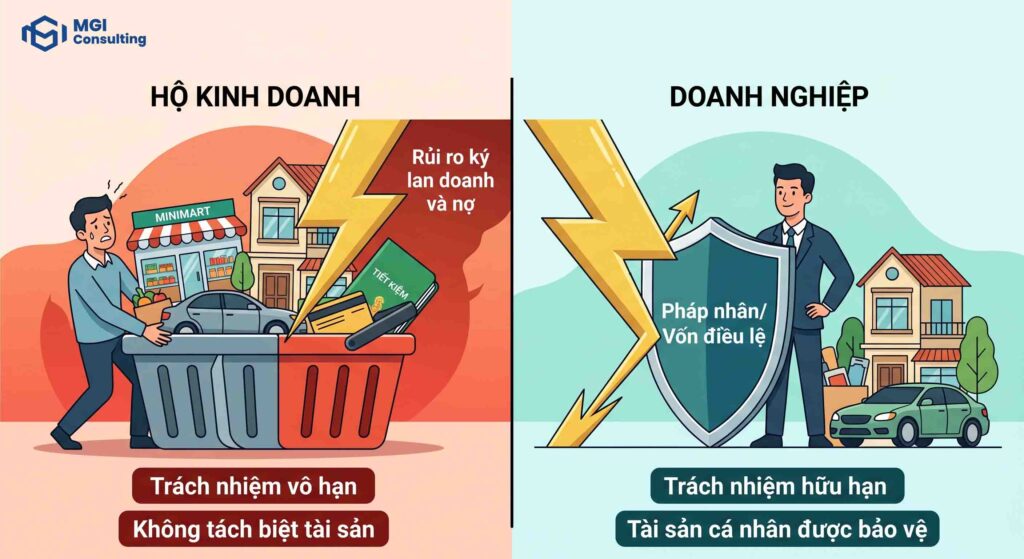
Bản chất: là sự kéo dài năng lực hành vi dân sự của cá nhân. HKD không có tư cách pháp nhân và không có sự tách biệt tài sản. Khi bạn đứng tên một HKD, toàn bộ tài sản phục vụ kinh doanh và tài sản cá nhân của bạn như nhà, xe, tiền tiết kiệm là một. Nếu HKD gặp rủi ro nợ nần, bạn phải dùng đến đồng tiền cuối cùng trong túi để trả nợ.
Khái niệm và bản chất của Doanh nghiệp
Khái niệm: Theo khoản 10 Điều 4 Luật Doanh nghiệp 2020 (sửa đổi, bổ sung 2025), doanh nghiệp là tổ chức có tên riêng, có tài sản, có trụ sở giao dịch, được thành lập hoặc đăng ký thành lập theo quy định của pháp luật nhằm mục đích kinh doanh. Ngoài ra, Luật Doanh nghiệp còn định nghĩa các loại doanh nghiệp sau:
- Doanh nghiệp nhà nước bao gồm các doanh nghiệp do Nhà nước nắm giữ trên 50% vốn điều lệ, tổng số cổ phần có quyền biểu quyết theo quy định tại Điều 88 Luật Doanh nghiệp.
- Doanh nghiệp Việt Nam là doanh nghiệp được thành lập hoặc đăng ký thành lập theo quy định của pháp luật Việt Nam và có trụ sở chính tại Việt Nam.
Bản chất: là việc sinh ra một pháp nhân. Công ty có tài sản riêng và hạch toán độc lập. Khi bạn góp vốn, tài sản của bạn và công ty đã tách biệt. Nếu công ty làm ăn thua lỗ, bạn chỉ chịu trách nhiệm trong phạm vi số vốn mình đã cam kết góp. Đây chính là bảo vệ tài sản cá nhân lớn nhất mà Luật Doanh nghiệp mang lại.
So sánh Hộ kinh doanh và Doanh nghiệp
| Tiêu chí | Hộ kinh doanh (HKD) | Doanh nghiệp | Cơ sở pháp lý (Luật Doanh nghiệp hiện hành) |
| Tư cách pháp lý | Không có tư cách pháp nhân. | Có tư cách pháp nhân kể từ ngày được cấp Giấy chứng nhận Đăng ký doanh nghiệp | Điều 76, Điều 111 |
| Trách nhiệm tài sản | Chịu trách nhiệm bằng toàn bộ tài sản dân sự của chủ hộ/thành viên hộ gia đình. | Thành viên/Cổ đông chỉ chịu trách nhiệm trong phạm vi số vốn đã góp hoặc cam kết góp. | Khoản 1 Điều 47, Khoản 1 Điều 74, Khoản 1 Điều 111 |
| Sự tách biệt tài sản | Không tách biệt. Tài sản phục vụ kinh doanh và tài sản cá nhân hòa lẫn là một. | Tách biệt tuyệt đối. Tài sản của chủ sở hữu phải làm thủ tục chuyển quyền sở hữu sang cho công ty. | Điều 84 |
| Khả năng huy động vốn | Hạn chế. Không được phát hành chứng khoán; chủ yếu vay tín dụng tư cách cá nhân. | Linh hoạt. Được phát hành trái phiếu, riêng công ty cổ phần được phát hành cổ phiếu công khai. | Khoản 3 Điều 46, Khoản 4 Điều 74, Khoản 3 Điều 111 |
| Mở rộng quy mô | Được mở nhiều địa điểm kinh doanh nhưng quy trình quản lý dòng tiền và thủ tục thông báo khá thủ công. | Tự do mở vô số Chi nhánh, Văn phòng đại diện, Địa điểm kinh doanh trong và ngoài nước. | Điều 44, Điều 45 |
| Thủ tục giải thể | Nhanh chóng. Chỉ cần hoàn thành nghĩa vụ thuế khoán và làm thủ tục chấm dứt hoạt động tại UBND cấp quận/xã. | Phức tạp. Phải trải qua quy trình giải thể, quyết toán thuế toàn diện, thanh lý tài sản và khóa mã số thuế. | Điều 207-Điều 210 |
Phân tích nỗi sợ lớn nhất khi lên doanh nghiệp: Sổ sách kế toán
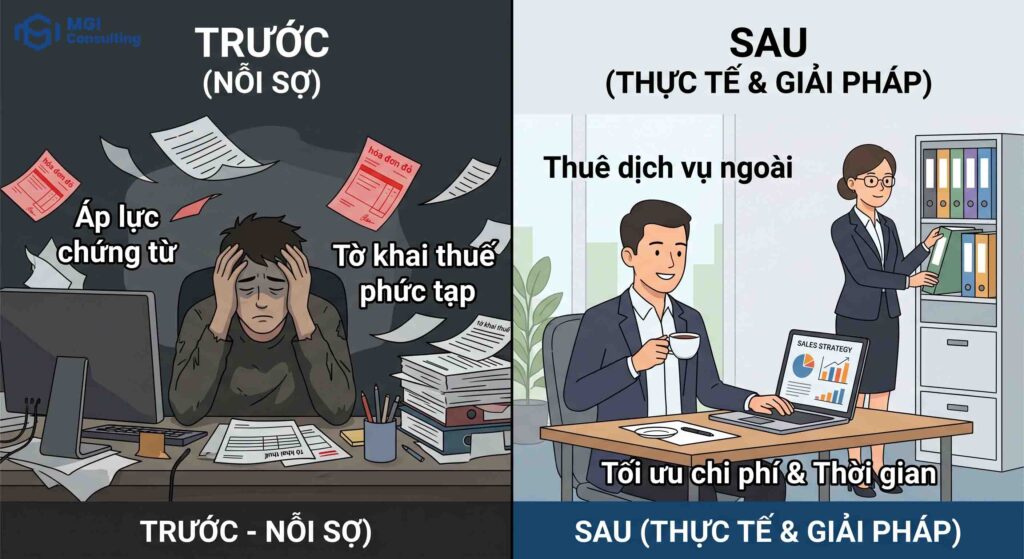
Có một sự thật là: Rất nhiều chủ HKD thừa sức lên doanh nghiệp nhưng lại chùn bước. Khi làm HKD, mọi thứ rất dễ dàng chẳng ai bắt bạn phải lưu trữ đống chứng từ phức tạp. Nhưng khi chuyển bước sang doanh nghiệp bạn phải thực hiện theo tư cách của một pháp nhân:
- Tách bạch dòng tiền: Tiền của công ty là của công ty, bạn không thể tự ý rút tiền túi công ty đi mua sắm việc riêng mà không có lý do hợp lý.
- Áp lực chứng từ: Mua sắm cái gì cũng cần hóa đơn đỏ. Không có hóa đơn thì chi phí không hợp lệ và Thuế thu nhập doanh nghiệp tăng vọt.
- Hệ thống tờ khai dày đặc: Báo cáo thuế theo quý, báo cáo tài chính theo năm, quyết toán thuế TNCN, TNDN… Nộp trễ một ngày là đối mặt với biên bản phạt.
Tóm lại: Nỗi sợ này hoàn toàn có cơ sở, nhưng nó đang bị phóng đại. Hiện nay, các doanh nghiệp siêu nhỏ hoặc mới thành lập đều chọn giải pháp thuê dịch vụ kế toán ngoài với chi phí chỉ từ 1 – 3 triệu đồng/tháng. Họ sẽ lo toàn bộ sổ sách cho bạn. Cái bạn cần thay đổi là thay đổi tư duy quản lý tài chính, học cách yêu cầu hóa đơn, chứng từ cho mọi chi phí phát sinh để bảo vệ chính doanh nghiệp của mình.
Có nên chuyển từ hộ kinh doanh lên doanh nghiệp không?
Quyết định này không có đúng hay sai tuyệt đối, nó phụ thuộc vào mô hình khách hàng và giai đoạn phát triển của bạn:
Chưa nên lên doanh nghiệp khi:
- Quy mô của bạn còn nhỏ, chủ yếu bán lẻ trực tiếp cho cá nhân và họ không có nhu cầu lấy hóa đơn VAT.
- Dòng tiền chưa ổn định, chưa sẵn sàng gánh thêm các chi phí cố định
- Bạn chỉ muốn duy trì mô hình tự làm tự ăn, quy mô gia đình ổn định, không có nhu cầu gọi vốn hay mở rộng.
Nên lên doanh nghiệp khi:
- Chuyển dịch sang khách hàng tổ chức: Đối tác của bạn là các công ty, họ bắt buộc phải có hóa đơn VAT để khấu trừ thuế.
- Muốn quản trị rủi ro: Khi doanh thu lên tới hàng tỷ, khối lượng giao dịch lớn, rủi ro pháp lý và nợ nần tăng cao.
- Cần gọi vốn, cộng tác: Bạn muốn rủ thêm người góp vốn rõ ràng (chia tỷ lệ % cổ phần dựa trên Luật doanh nghiệp) hoặc muốn vay vốn ngân hàng với hạn mức lớn dưới danh nghĩa một tổ chức.
Câu hỏi thường gặp (FAQ)
Câu 1: Một cá nhân đã làm chủ một Doanh nghiệp tư nhân thì có được đứng tên làm chủ thêm Hộ kinh doanh không?
Trả lời: Không được.
CSPL: Khoản 3 Điều 188 Luật Doanh nghiệp.
Để hạn chế rủi ro chéo về tài sản, Luật Doanh nghiệp đưa ra lệnh cấm rất rõ ràng: Mỗi cá nhân chỉ được quyền thành lập một doanh nghiệp tư nhân. Chủ doanh nghiệp tư nhân không được đồng thời là chủ hộ kinh doanh hay thành viên hợp danh của công ty khác.
Câu 2: Khi chuyển đổi từ Hộ kinh doanh lên Công ty, công ty mới có phải gánh các khoản nợ cũ của hộ kinh doanh không?
Trả lời: Có, bắt buộc phải gánh.
CSPL: Khoản 2 Điều 192 Luật Doanh nghiệp.
Khi thực hiện thủ tục chuyển đổi mô hình, công ty mới sẽ đương nhiên kế thừa toàn bộ các quyền, lợi ích hợp pháp và phải chịu trách nhiệm về các khoản nợ (bao gồm cả nợ thuế, hợp đồng lao động, nợ đối tác) của hộ kinh doanh cũ.
Câu 3: Nếu Công ty TNHH của tôi làm ăn thua lỗ và nợ nần, tôi có phải bán nhà riêng để trả nợ thay cho công ty không?
Trả lời: Không.
CSPL: Khoản 1 Điều 47 và Khoản 1 Điều 74 Luật Doanh nghiệp.
Đây chính là lợi ích lớn nhất của việc lên công ty. Nhờ cơ chế trách nhiệm hữu hạn, bạn chỉ chịu trách nhiệm về các khoản nợ của công ty trong phạm vi số vốn mình đã đăng ký góp. Tài sản cá nhân của bạn được bảo vệ hoàn toàn độc lập với nghĩa vụ tài chính của công ty.
Câu 4: Đang làm Doanh nghiệp thấy sổ sách mệt quá, tôi có thể làm thủ tục “hạ cấp” chuyển đổi thẳng về lại thành Hộ kinh doanh được không?
Trả lời: Không thể chuyển đổi thẳng.
CSPL: Điều 192 Luật Doanh nghiệp.
Luật Doanh nghiệp hiện nay chỉ quy định cơ chế hỗ trợ một chiều: Chuyển đổi từ HKD lên Công ty nhằm khuyến khích các cơ sở kinh doanh nhỏ phát triển lên quy mô lớn. Không có quy trình ngược lại. Nếu muốn quay về làm HKD, bạn phải làm thủ tục Giải thể doanh nghiệp, sau đó mới tiến hành đăng ký một HKD mới hoàn toàn.